在金融科技迅速发展的今天,许多投资者和借款人常常遇到“陆金所”和“P2P”这两个术语,并产生疑问:陆金所是P2P吗?P2P到底是什么意思?它和个人互联网服务有何关联?本文将为您一一解答。
一、P2P是什么意思?
P2P是英文“Peer-to-Peer”的缩写,中文常称为“点对点网络借贷”或“个人对个人借贷”。在金融领域,P2P指的是一种通过互联网平台,将小额资金聚集起来借贷给有资金需求人群的商业模式。简单来说,P2P平台充当信息中介,撮合出借人和借款人直接成交,平台本身不承担信用转换或期限转换的职能。
P2P的典型特征包括:
- 直接借贷:出借人和借款人通过平台直接建立债权债务关系。
- 互联网化:整个借贷流程在线上完成,具有高效、便捷的特点。
- 小额分散:通常单笔借款金额较小,出借人可以将资金分散给多个借款人以降低风险。
- 信息中介:平台主要提供信息匹配、信用评估和交易撮合服务,不直接参与借贷。
在中国,P2P行业曾经历迅猛发展,但由于风险频发,监管逐步收紧,截至2020年11月,实际运营的P2P网贷机构已完全归零。
二、个人互联网服务的内涵
P2P常被归类为“个人互联网服务”的一种,但“个人互联网服务”这个概念更广泛。它指的是依托互联网技术,为个人用户提供的各类金融服务,包括但不限于:
- 网络借贷(如P2P)
- 互联网支付
- 互联网保险
- 互联网基金销售
- 互联网消费金融
- 互联网征信等
简而言之,个人互联网服务强调的是以个人为服务对象、以互联网为渠道的金融业务。而P2P仅仅是其中曾经存在过的一种借贷模式。
三、陆金所是P2P吗?
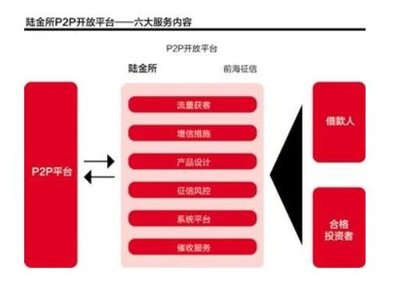
陆金所(上海陆家嘴国际金融资产交易市场股份有限公司)成立于2011年,是中国平安集团旗下成员。初期,陆金所确实以P2P业务起家,其“稳盈-安e”等产品具有P2P特征:出借人和借款人通过平台直接匹配。因此,在早期阶段,陆金所常被视作P2P平台。
但是,陆金所从未将自己仅局限于P2P。随着监管环境变化和业务转型,陆金所逐步剥离了P2P业务。准确的说是:
- 陆金所的P2P业务已于2019年停止新增,并逐步清退存量。
- 陆金所已转型为综合性金融资产交易平台,提供基金、保险、理财等多元产品,不再属于P2P范畴。
陆金所旗下曾拥有“陆金服”作为P2P平台运营主体,但该业务已全面退出历史舞台。
四、
- P2P是一种点对点网络借贷模式,属于个人互联网服务的一种形式。
- 个人互联网服务涵盖更广,包含P2P及其他互联网金融服务。
- 陆金所不是P2P(当前):它曾涉及P2P业务,但已彻底剥离,现为综合财富管理平台。
对于投资者而言,理解这些概念有助于辨别金融产品的本质。选择理财渠道时,务必关注平台资质、产品类型及合规性,远离不规范借贷活动,保障自身权益。